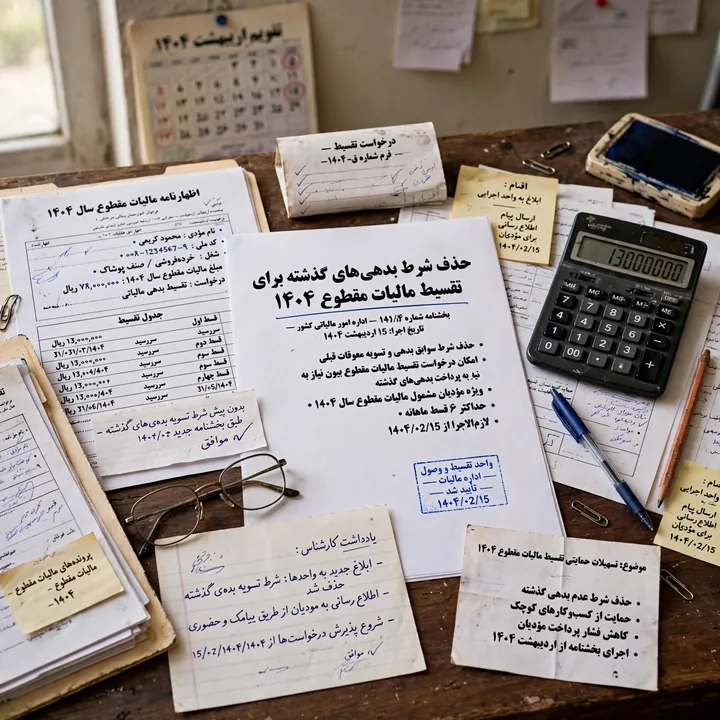
در تازهترین تحول در حوزه مقررات مالیاتی، شرط تسویه بدهیهای مالیاتی گذشته برای تقسیط مالیات مقطوع عملکرد ۱۴۰۴ حذف شده است. این تغییر به مودیانی که فرم تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم را تکمیل کردهاند امکان میدهد بدون الزام به پرداخت یکجای بدهیهای قبلی، درخواست تقسیط مالیات خود را پیگیری کنند.
بر اساس این رویکرد، مالیات مقطوع محاسبهشده در فرم تبصره ماده ۱۰۰ با توجه به شرایط فعالیت اقتصادی و میزان آسیبدیدگی ناشی از جنگ قابل تقسیط خواهد بود. به این ترتیب، سطح آسیب واردشده به فعالیت مودیان به عنوان یکی از معیارهای اصلی در تعیین نحوه و مدت بازپرداخت مالیات در نظر گرفته میشود.
این تصمیم با هدف کاهش فشار نقدی بر فعالان اقتصادی، حمایت از کسبوکارهای آسیبدیده و افزایش انعطاف در وصول مطالبات مالیاتی اتخاذ شده است. کارشناسان معتقدند چنین سازوکاری میتواند به تداوم فعالیت بنگاههای کوچک و متوسط کمک کند و از توقف یا تعطیلی آنها در شرایط دشوار اقتصادی جلوگیری کند.
مودیان مشمول میتوانند برای اطلاع از جزئیات، مهلتها و مراحل درخواست تقسیط به سامانههای رسمی مالیاتی مراجعه کنند. با این حال، اجرای دقیق این مقررات و تعیین مصادیق آسیبدیدگی، نیازمند شفافیت در دستورالعملهای اجرایی و اطلاعرسانی بهموقع به فعالان اقتصادی است.