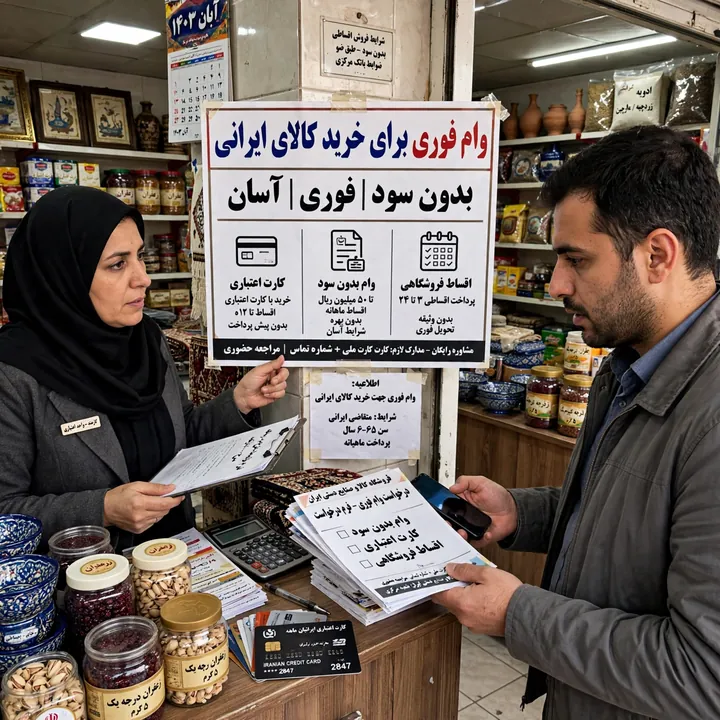
در سال ۱۴۰۵، تسهیلات مرتبط با خرید کالای ایرانی در قالب یک وام یکسان و دارای مبلغ ثابت تعریف نشده است؛ بلکه متقاضیان بسته به طرح، بانک عامل و نوع نیاز، میتوانند از مسیرهای متفاوتی مانند قرضالحسنه، کارت اعتباری و طرحهای فروشگاهی استفاده کنند.
بر پایه ابلاغ بانک مرکزی در اردیبهشت ۱۴۰۵، سهمیه ۵ همتی تسهیلات قرضالحسنه برای جهیزیه کالای ایرانی به بانکهای ملت، تجارت و رفاه کارگران اختصاص یافته است. این اقدام با هدف هدایت منابع به خرید محصولات ایرانی و حمایت از خانوارهای در آستانه تشکیل زندگی انجام شده است.
در کنار این مسیر، کارتهای اعتباری و طرحهای فروشگاهی نیز به عنوان ابزارهای مکمل برای خرید کالای ایرانی مطرح میشوند. در این روشها، مبلغ تسهیلات، دوره بازپرداخت و شرایط ضمانت بسته به سیاست بانک عامل و فروشگاه طرف قرارداد متفاوت است.
به نظر میرسد تمرکز سیاستگذار بر آن است که تقاضای خانوار به سمت تولید داخلی هدایت شود، بدون آنکه همه متقاضیان ناچار به استفاده از یک مدل واحد اعتباری باشند. با این حال، جزئیات اجرایی، نرخ سود، سقف مبلغ و نحوه ثبتنام هر طرح باید از سوی بانکها و سامانههای رسمی اعلام شود.