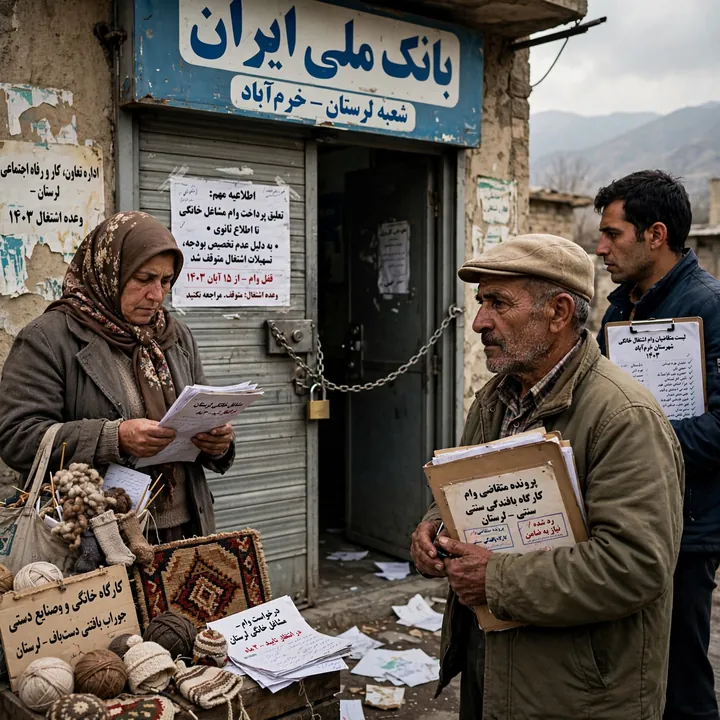
در اقتصاد پرتنش و گرفتار تورم و بیکاری، مشاغل خانگی به عنوان راهکاری کمهزینه برای ایجاد درآمد و توانمندسازی خانوادهها مطرح میشود. قرار بود تسهیلات خرد بانکی سرمایه اولیه کارگاههای کوچک، ابزار تولید هنرمندان خانگی و نقطه شروع فعالیت اقتصادی خانوادهها باشد. اما در لرستان، همین تسهیلات به چرخهای فرسایشی تبدیل شده است.
متقاضیان پس از طی مراحل اداری، دریافت تأییدیههای لازم و معرفی از سوی دستگاههای متولی به بانکهای عامل مراجعه میکنند. با این حال، بسیاری از آنان میگویند با وجود تکمیل پرونده، پولی به حسابشان واریز نشده است. انتظار هشتماهه، برای خانوادههایی که قرار بود این سرمایه نانآور خانه باشد، به سرخوردگی و توقف طرحها انجامیده است.
بررسیها نشان میدهد گره اصلی تنها در یک مرحله نیست. سختگیری در وثیقهها، نبود اعتبار کافی در شعب، طولانی شدن استعلامها، تغییر مکرر مقررات و ناهماهنگی میان دستگاههای متولی و بانکها، زنجیرهای از موانع را شکل داده است. در چنین شرایطی، متقاضی حتی با داشتن طرح و تأییدیه، در عمل به منابع مالی دسترسی ندارد.
پرسش مهم این است که وعده اشتغالزایی در لرستان با کدام منبع مالی قرار است محقق شود؟ اگر قرار است موتور محرک اشتغال خانگی، تسهیلات بانکی باشد، باید تکلیف نقدینگی، تضامین و مسئولیت بانکها روشن شود. در غیر این صورت، وعدهها در همان مرحله اداری متوقف میمانند و به آمارهای بدون پشتوانه تبدیل میشوند.
مشاغل خانگی میتوانند در صورت طراحی درست، به کاهش بیکاری، افزایش درآمد خانوار و جلوگیری از مهاجرت کمک کنند. اما تحقق این هدف نیازمند فرآیند شفاف، زمانبندی مشخص، نظارت بر عملکرد بانکها و تعیین منبع مالی پایدار است. تجربه لرستان نشان میدهد که بدون این الزامات، حتی پروندههای کامل نیز به نتیجه نمیرسند.
حالا خانوادههای چشمانتظار در لرستان منتظرند ببینند مسئولان چگونه قفل تسهیلات را باز میکنند و آیا وعده اشتغالزایی، پیش از آنکه به فراموشی سپرده شود، به یک برنامه عملی با پشتوانه مالی تبدیل خواهد شد یا نه.